Pix por aproximação: o teto fixo de R$ 500 acabou; veja como ajustar o limite
Desde 1º de outubro, o Pix por aproximação não tem mais teto fixo de R$ 500. Veja o que continua limitando cada pagament...
Desde 1º de outubro de 2026, o Pix por aproximação deixou de ter o teto fixo de R$ 500 por pagamento que existia para essa forma de iniciação. A retirada desse teto não torna o Pix ilimitado e não aumenta automaticamente o limite de cada cliente: passam a valer os limites aplicáveis à conta, incluindo os controles por transação e por dia que você pode consultar e, conforme a instituição, solicitar para aumentar ou reduzir.
A mudança foi determinada pela Instrução Normativa BCB nº 746, publicada em 17 de junho de 2026. Ela também alcança pagamentos iniciados pela Jornada Sem Redirecionamento (JSR) do Open Finance. A regra não muda o valor que o comércio pode cobrar nem converte a aproximação em pagamento com cartão: continua sendo um Pix debitado da conta indicada pelo pagador.
O que a norma mudou
Até 30 de setembro, havia uma trava regulatória específica de R$ 500 por transação para a iniciação por aproximação. A partir da vigência da IN BCB nº 746, essa forma de pagamento segue a lógica dos demais pagamentos Pix: o cliente pode pedir à instituição que administra sua conta alterações nos limites diários e por transação, conforme a ferramenta de gestão de limites disponibilizada no aplicativo.
Isso significa que duas pessoas podem ver limites diferentes, mesmo usando a mesma modalidade. O banco considera a configuração associada à conta e pode aplicar controles previstos para a operação. A norma removeu um teto específico, mas não determinou que todas as contas passassem a permitir valores maiores nem fixou um novo valor único para todos.
O Banco Central informou que a mudança se estende às transações iniciadas por JSR no Open Finance. Em termos simples, essa jornada permite iniciar um pagamento sem sair do ambiente digital em que a compra acontece; carteiras digitais compatíveis também podem participar de jornadas de iniciação autorizadas. A experiência disponível depende das instituições, do aplicativo ou carteira e dos dispositivos envolvidos.
Pix por aproximação também não é sinônimo de cartão por aproximação. No Pix, o dinheiro sai da conta escolhida e a confirmação segue o fluxo do Pix oferecido pela instituição ou pela carteira. Um cartão, por sua vez, movimenta uma linha de crédito ou saldo de pagamento conforme o contrato do cartão. A IN 746 trata dos limites da iniciação Pix descrita nela, não dos limites de compras do cartão.
Como conferir ou pedir uma mudança no limite
Os nomes e a organização dos menus variam entre bancos e instituições de pagamento. Procure no aplicativo oficial da instituição onde está a conta opções relacionadas a Pix, limites ou segurança. Não há um caminho universal que sirva para todos os apps, e uma busca na internet por um menu de outro banco pode levar a instruções que não correspondem à sua tela.
Abra o aplicativo oficial diretamente no celular, evitando links recebidos por mensagem. Depois, use esta sequência como orientação geral:
- Entre na área Pix ou pagamentos e procure a função de gestão de limites.
- Identifique qual conta está selecionada e veja se a tela diferencia limite por transação de limite diário. Leia a descrição de cada campo antes de alterar.
- Escolha um valor compatível com seus pagamentos habituais. Se não precisa de valores altos, manter um limite menor pode restringir o impacto potencial de uma transação indevida.
- Revise os dados, confirme pelo mecanismo de autenticação solicitado e guarde o comprovante ou protocolo se o app gerar um.
- Confira na própria tela o resultado do pedido. Um pedido de aumento pode passar por análise da instituição, pode ser recusado e não deve ser tratado como imediato; verifique o prazo que seu banco informa. Para redução, confirme que o novo valor foi aplicado antes de contar com ele.
O roteiro é intencionalmente genérico: a instituição pode oferecer opções diferentes, pedir autenticação adicional ou separar limites por modalidade. Se não localizar o recurso, consulte a central oficial dentro do app ou os canais publicados no site da instituição. Não forneça senha, código de autenticação ou acesso remoto a quem disser que vai ajustar o limite por você.
Como escolher um valor que faça sentido
Comece pelo uso que você realmente espera fazer. Se costuma pagar compras pequenas, não precisa elevar o limite só porque a trava anterior deixou de existir. Se às vezes faz um pagamento maior por aproximação, compare esse valor com o limite disponível e considere se prefere autorizar cada compra no fluxo que o app oferece ou manter uma margem mais restrita para pagamentos sem dinheiro físico.
O limite diário e o limite por transação respondem a perguntas distintas. O primeiro restringe o total acumulado no período configurado pela instituição; o segundo limita um pagamento individual. Um teto diário alto não significa necessariamente que uma única compra possa consumir esse total, e um limite por pagamento maior não garante que ainda reste saldo dentro do controle diário. Verifique os dois campos se estiverem disponíveis.
Não existe um valor ideal universal. Use como referência seus pagamentos previsíveis, o quanto você se sente confortável em deixar disponível para essa modalidade e as opções que a instituição oferece. Se seus hábitos mudarem, volte ao canal oficial e revise a configuração. Também é possível manter controles mais baixos para reduzir exposição, sabendo que talvez seja necessário ajustar antes de uma compra legítima de maior valor.
A alteração de limite não substitui o cuidado na hora de pagar. Antes de confirmar, confira na tela o nome do recebedor e o valor; se algo estiver diferente do que esperava, não conclua a transação. A aproximação reduz etapas físicas, mas não elimina a necessidade de revisar a cobrança e reconhecer a operação que está autorizando.
O que continua dependendo da instituição e do dispositivo
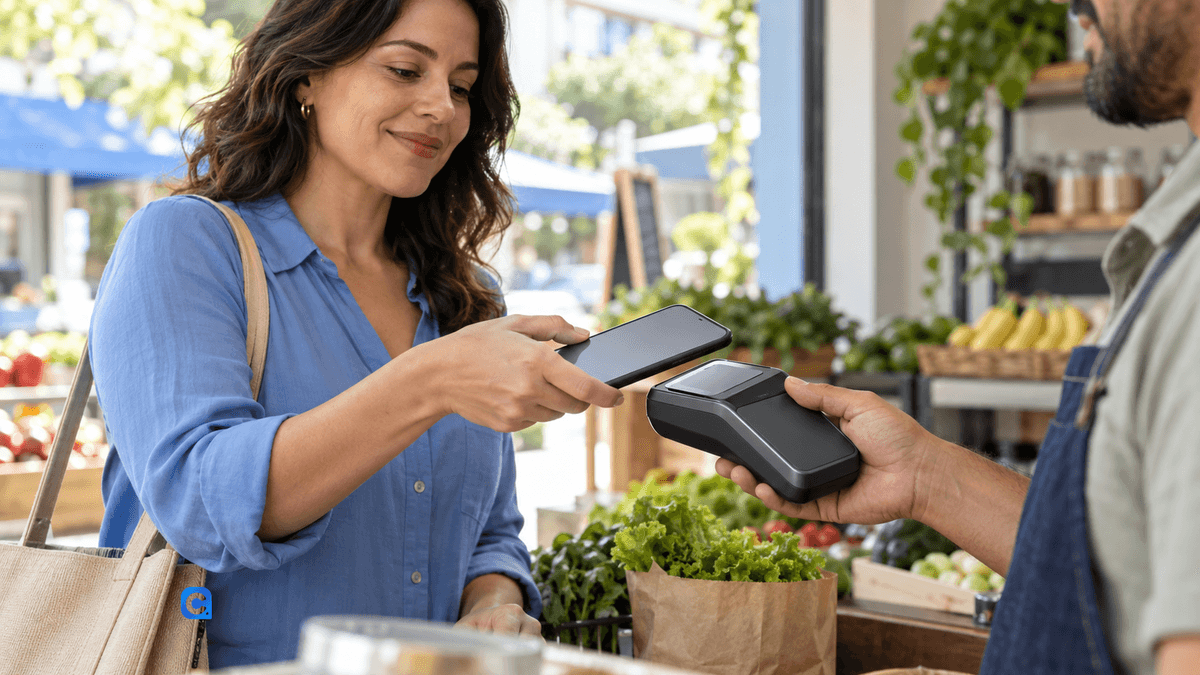
Pix por aproximação depende de disponibilidade. O Banco Central explica que o recurso pode ser oferecido pelo aplicativo da instituição ou por uma carteira digital compatível, e que o celular e o terminal precisam suportar a tecnologia necessária. A simples remoção do teto não ativa a função em todas as contas, lojas ou aparelhos.
No modelo pelo aplicativo do banco, a instituição pode exigir que você abra o app, autentique a operação e confira os dados antes de aproximar o aparelho ou finalizar o pagamento. Em uma carteira digital vinculada por Open Finance, a autorização da conta e o fluxo de confirmação são feitos conforme a solução oferecida. Esses passos podem variar, portanto use as instruções mostradas no seu próprio app.
A norma também menciona a JSR no Open Finance, que permite iniciar pagamentos sem redirecionamento ao ambiente da instituição detentora da conta. Isso não significa que qualquer carteira, loja ou compra online passe a aceitar a modalidade. O serviço precisa estar disponível e a conta precisa estar corretamente autorizada para aquela jornada. Se a operação não aparecer como opção, não presuma que o limite esteja errado.
Limites de outras operações não devem ser confundidos com essa mudança. Pix Saque e Pix Troco, Pix Agendado, Pix Automático, transferências por chave ou QR Code podem seguir regras e controles próprios. A retirada do teto fixo discutida aqui se refere à iniciação por aproximação e à JSR indicada na IN 746, não é uma revisão geral de todos os valores e produtos ligados ao Pix.
Checklist para pagar com mais controle
Antes de usar a modalidade em uma compra, confira estes pontos:
- A tela mostra que o pagamento é Pix e identifica a conta que será debitada.
- O limite por transação e o limite diário disponíveis são compatíveis com a compra que pretende fazer.
- O nome do recebedor e o valor correspondem ao que foi combinado no caixa ou na página de compra.
- Você está usando o app oficial ou uma carteira digital compatível que autorizou de forma consciente.
- O pedido de alteração foi efetivamente concluído, caso tenha solicitado um novo limite.
Se o pagamento for recusado, não tente repetir várias vezes sem entender a causa. Confira o comprovante e o extrato para saber se houve débito, veja se a instituição informa limite atingido ou indisponibilidade temporária e procure o canal oficial se houver dúvida. Repetir a operação sem conferir o resultado pode gerar pagamentos duplicados se a primeira tentativa tiver sido concluída, embora a confirmação não tenha aparecido de imediato.
Se você suspeitar de fraude, fale rapidamente com a instituição pelos canais oficiais e siga as orientações de contestação e segurança. Não compartilhe códigos ou senhas com terceiros. Uma notificação de pagamento que pareça legítima não substitui a conferência do extrato e do comprovante dentro do seu próprio aplicativo.
Consulte o texto da Instrução Normativa BCB nº 746.
Publicidade: a opção abaixo é destinada a trabalhadores CLT que atendam aos critérios apresentados na simulação. Ela é independente deste conteúdo sobre Pix; não é necessária para ajustar limites nem recomendação para financiar pagamentos.
Publicidade para trabalhadores CLT elegíveis. Simulação não garante aprovação.